
Dette publique et retraites
La hausse du coût des emprunts français rend plus urgente la maîtrise des déficits. Elle révèle aussi le poids d’un financement des retraites qui reporte une part croissante de ses déséquilibres sur le budget de l’État.
La hausse des taux met les comptes publics sous pression
Vendredi, le taux auquel la France emprunte à dix ans a atteint 5 %, un niveau inconnu depuis 2002. Le troisième trimestre 2026 a enregistré sa plus forte hausse trimestrielle depuis près de quarante ans. Ce mouvement s’inscrit en partie dans une évolution mondiale : le taux du Bund allemand atteint lui aussi 3,6 %, au plus haut depuis 2009. Mais l’écart payé par la France dépasse 150 points de base par rapport à l’Allemagne, du jamais-vu depuis 2011. Les marchés jugent donc aussi la situation propre à notre pays et la crédibilité de ses politiques.
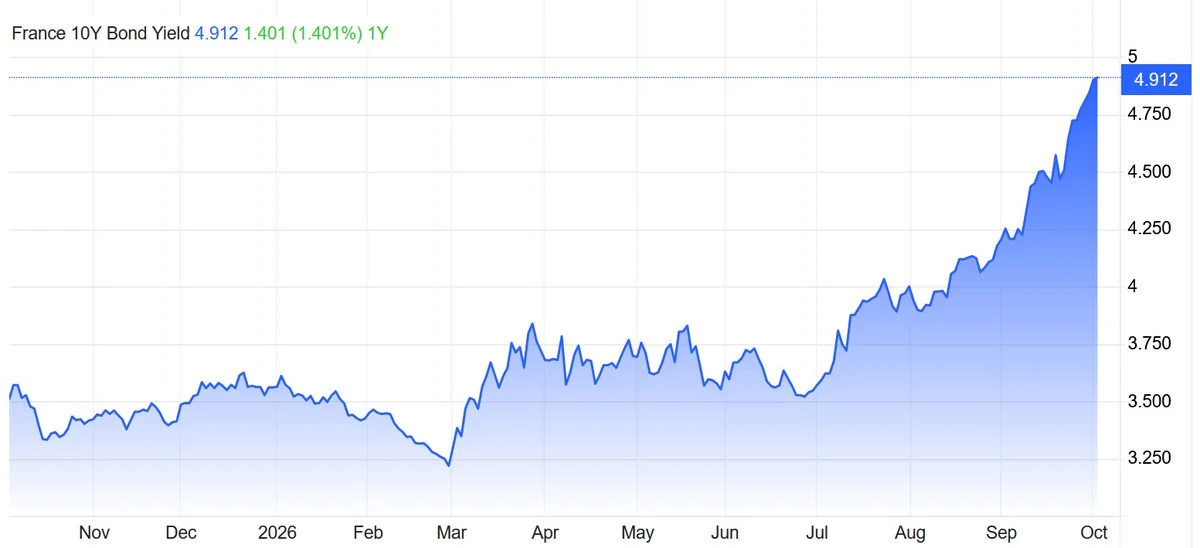
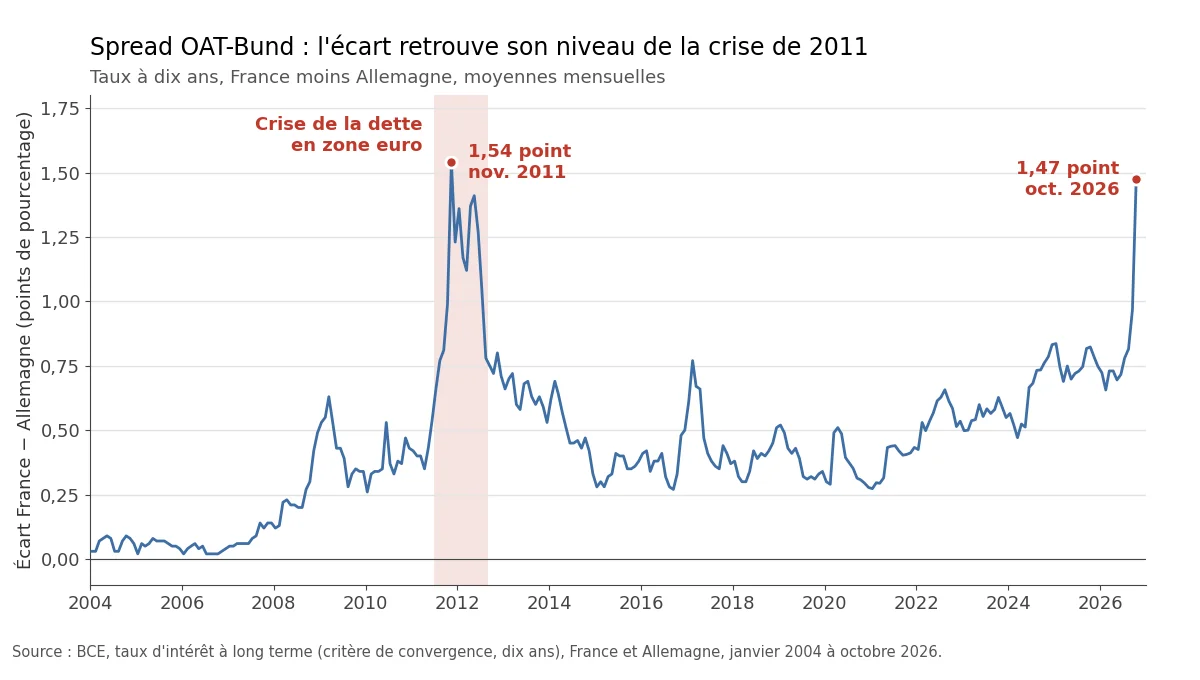
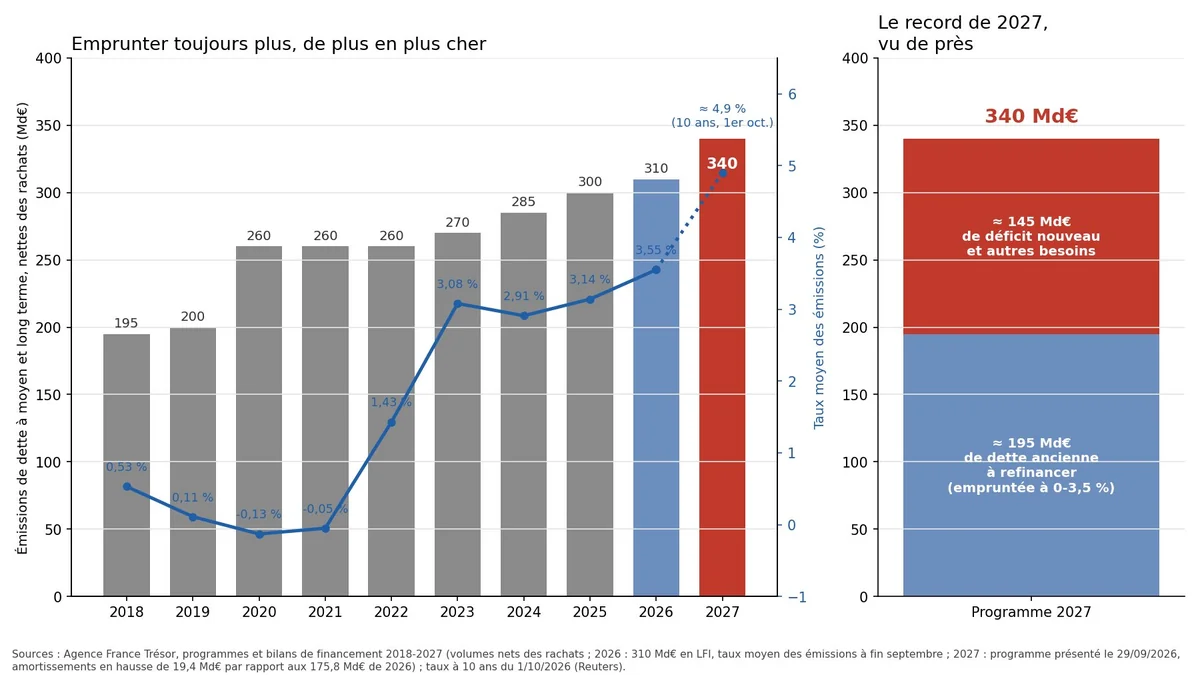
Cette défiance se comprend à la lecture des comptes publics. Le déficit représente 5,4 % du PIB et la dette 119 %. Pour 2027, la France prévoit un programme d’emprunts record de 340 milliards d’euros, tandis que les dépenses continuent d’augmenter malgré les 43 milliards de freinage annoncés. Parmi les dépenses qui structurent durablement ces comptes figurent les retraites, qui absorbent un quart de la dépense publique.
Ce que le budget prend en charge au titre des retraites
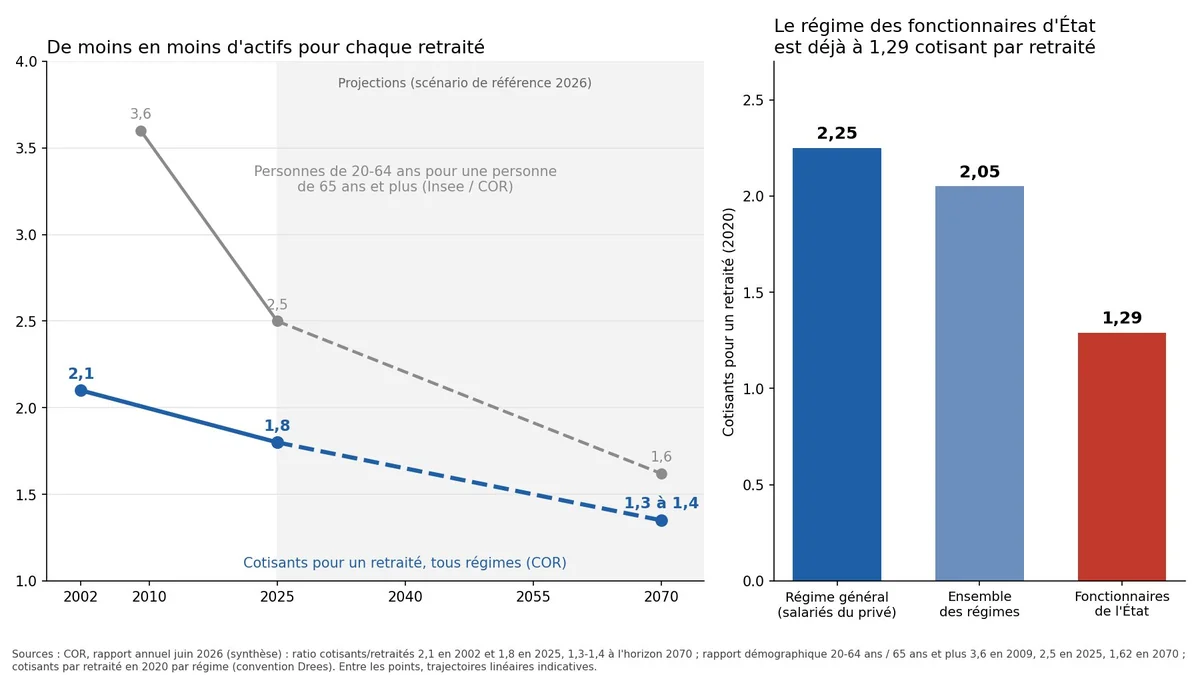
Les 65 milliards d’euros de pensions des anciens fonctionnaires d’État illustrent le problème. Ces retraites ne sont pas payées par une caisse distincte, mais par le budget, à travers une « cotisation employeur » fixée pour équilibrer le compte. En 2026, son taux atteint environ 82 % du traitement pour les fonctionnaires civils et 126 % pour les militaires, contre environ 17 % dans le privé. La comparaison des taux demande de tenir compte des différences d’assiette, rappelées dans le graphique ; elle met néanmoins en évidence le poids du financement assumé par l’État.
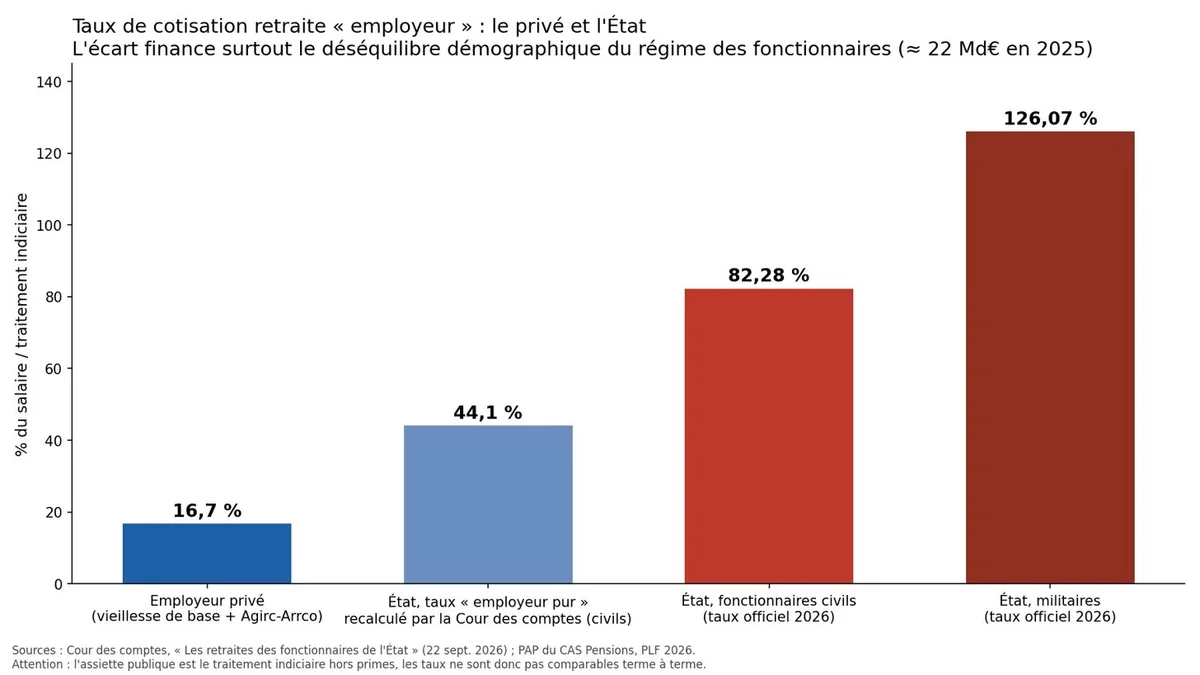
Ce régime fonctionne comme une répartition fermée sur elle-même, avec moins de titulaires, davantage de retraités et une pension calculée à 75 % du dernier traitement. Le nombre de cotisants se rapproche de celui des pensionnés, et l’État comble le besoin de financement. L’histoire des PTT montre comment ces charges se transmettent : lors de leur privatisation, l’État a continué à assumer des cotisations alors que les employés cotisent désormais avec le privé, réduisant d’autant le besoin de hausse des charges de ce dernier. Une partie des cotisations employeur affichées pour nos professeurs finance ainsi les pensions d’anciens postiers.
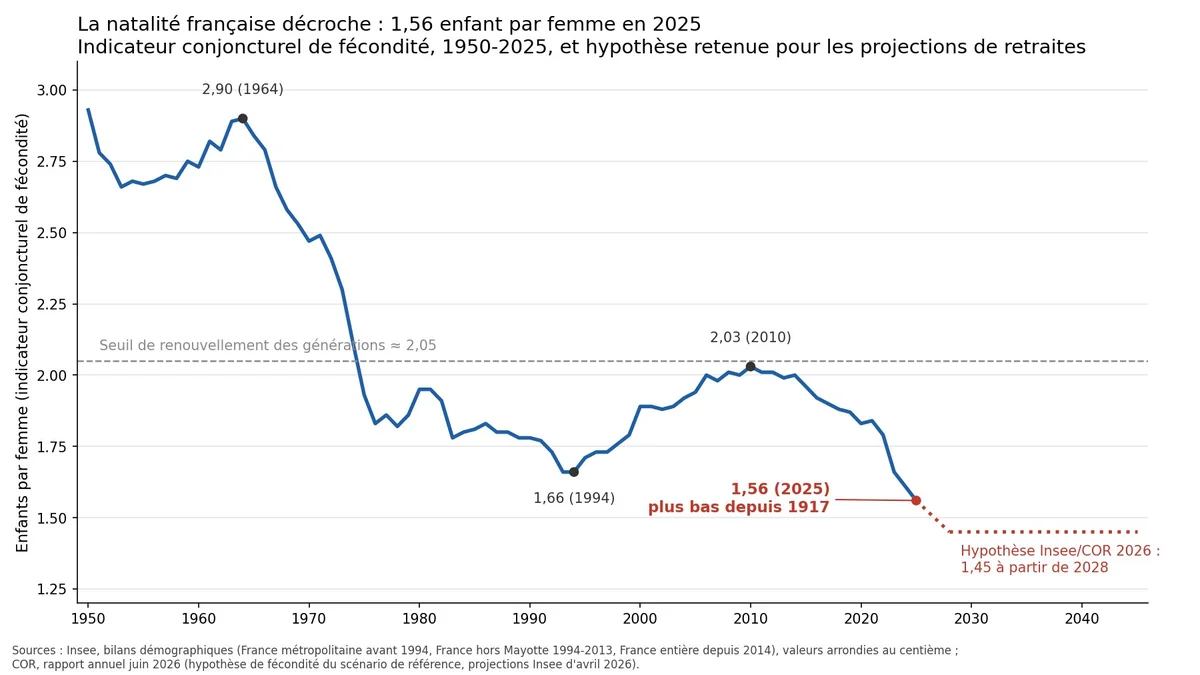
La difficulté dépasse largement les fonctionnaires. Ouvriers, cadres, indépendants et employeurs dépendent tous d’un système de répartition dont l’équilibre repose sur le rapport entre cotisants et retraités. Ce ratio est passé de 2,1 en 2002 à 1,8 en 2025. Dans le même temps, la fécondité est tombée à 1,56 enfant par femme, son plus bas niveau depuis 1917. Cette évolution annonce moins de futurs actifs pour financer davantage de pensions.
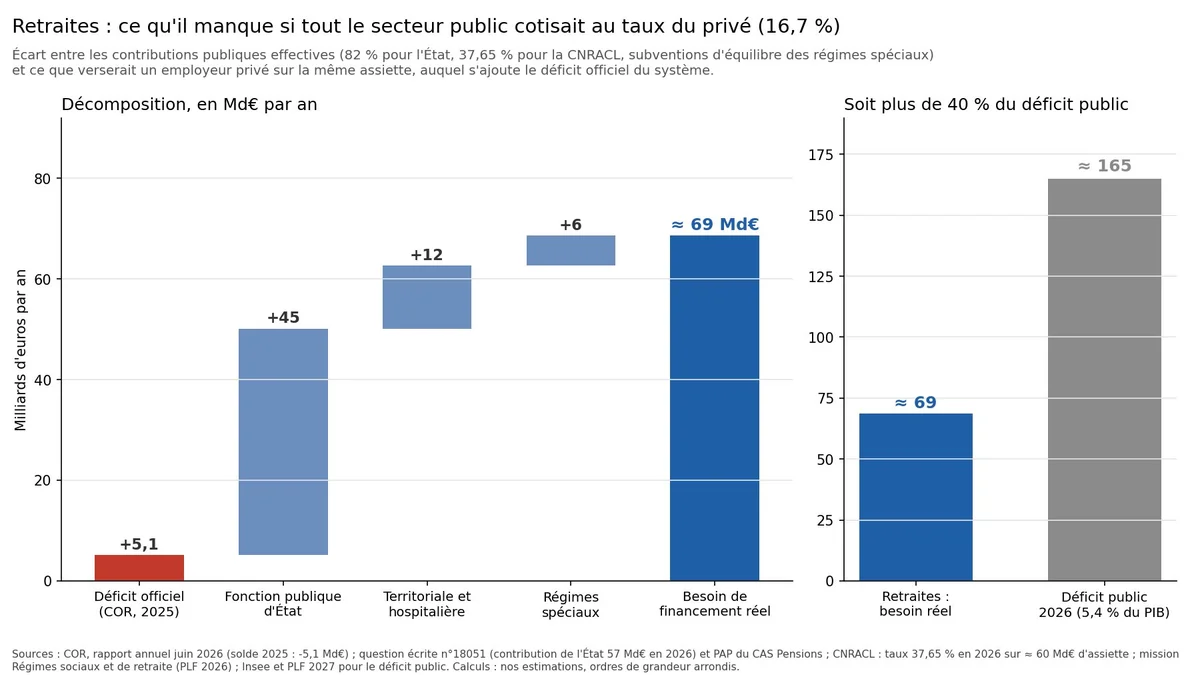
Le déficit officiel des retraites, évalué à 5 milliards d’euros en 2025 par le Conseil d’orientation des retraites, ne rend pas compte à lui seul de cet effort budgétaire. Il intègre comme des cotisations les sommes que l’État, les hôpitaux et les collectivités versent à des taux allant de 35 à 126 %. En recalculant les contributions de tout le secteur public au taux d’environ 17 % du privé, notre estimation fait apparaître près de 45 milliards de besoin de financement pour la fonction publique d’État, 12 milliards pour les fonctions publiques territoriale et hospitalière, et 6 milliards pour les régimes spéciaux. Avec le déficit officiel, l’ensemble approche 70 milliards par an, soit plus de 40 % du déficit public, financés par la dette.
Des emprunts plus chers pour de nombreuses années
La hausse des taux alourdit le coût de cette situation. En 2027, l’État doit refinancer environ 195 milliards d’euros de dette ancienne, empruntée à des taux compris entre 0 et 3,5 %, et couvrir environ 150 milliards de déficit nouveau. Le programme d’emprunts annoncé par l’Agence France Trésor atteint ainsi quelque 340 milliards d’euros. Chaque euro de dette ancienne renouvelé à 5 % peut coûter trois à quatre points d’intérêt de plus qu’auparavant.
L’ordre de grandeur est considérable. Refinancer 195 milliards à 5 % plutôt qu’à 1,5 % représente environ 6,8 milliards d’intérêts supplémentaires par an pendant la durée des nouveaux emprunts. Emprunter 150 milliards de dette nouvelle à 5 % ajoute encore 7,5 milliards par an. Tant que les taux restent à ce niveau, les emprunts d’une année peuvent donc ajouter environ 14 milliards de charge annuelle. Le gouvernement prévoit déjà une charge de la dette de 91 milliards d’euros en 2027, contre 79 milliards en 2026.
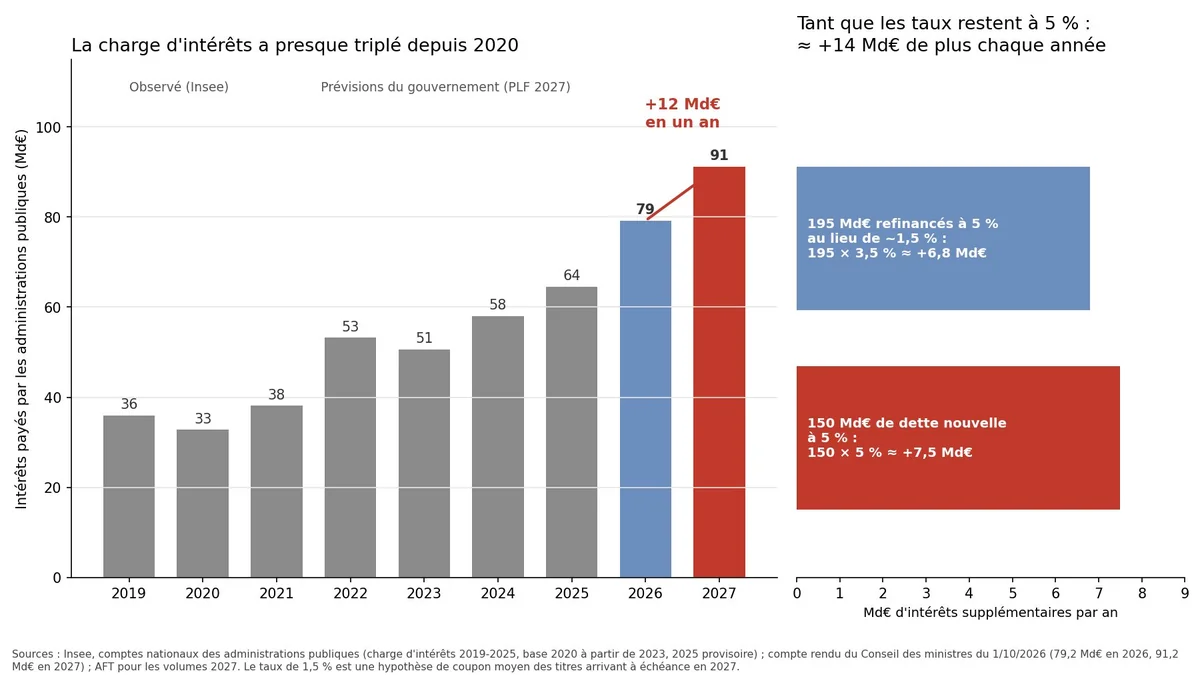
Ces 91 milliards représentent 2,9 % du PIB, davantage que le déficit primaire de 2,1 % et que le budget réellement consacré à l’école. Les intérêts creusent le déficit, lequel accroît la dette et les intérêts futurs. Si toute la dette actuelle de l’État, soit 2 940 milliards d’euros, était financée à 5 %, elle coûterait à elle seule près de 150 milliards d’intérêts par an.
Retrouver des marges pour faire évoluer les retraites
La première étape consiste à rendre les flux financiers lisibles, puis à agir sur leurs causes. Un système de retraite reposant entièrement sur la répartition transforme le vieillissement en déficit lorsque ses paramètres — âge de départ, durée de cotisation ou montant des pensions — ne s’adaptent pas à temps. Augmenter uniquement les cotisations et les impôts reporte l’effort sur les actifs d’aujourd’hui, réduit l’activité présente et future, puis les ressources dont le système social aura besoin.
Nous défendons donc aussi une part de capitalisation, grâce à laquelle chacun constitue des droits pour lui-même et sa génération, avec une moindre sensibilité à la démographie. Pour que cette possibilité soit ouverte à tous, les actifs doivent disposer d’une marge de manœuvre financière. Une pension plancher, un abondement public pour les bas revenus et une mutualisation du risque de marché doivent accompagner cette évolution. Des mécanismes existent déjà : les fonctionnaires disposent d’un étage capitalisé avec la RAFP, tandis que le Sénat et la Banque de France provisionnent leurs engagements.
Les outils d’épargne sont eux aussi disponibles. Fin 2025, 12,9 millions de Français détiennent un PER, pour 150 milliards d’euros d’encours, et des millions possèdent un PEA. Ces dispositifs profitent toutefois surtout aux personnes qui paient beaucoup d’impôts. Flécher une part des cotisations vers un compte capitalisé accessible à tous, y compris aux plus modestes, permettrait d’élargir cette possibilité.
La transition demande néanmoins un effort budgétaire : une génération doit continuer à financer les pensions en cours tout en constituant sa propre épargne. Une crise de la dette ferait disparaître les marges nécessaires. Réduire le déficit dès maintenant doit donc permettre de financer cette transformation demain. La France doit rendre explicite la destination de l’argent public et faire évoluer ses retraites pour qu’elles dépendent moins du nombre de naissances.